


नई दिल्ली
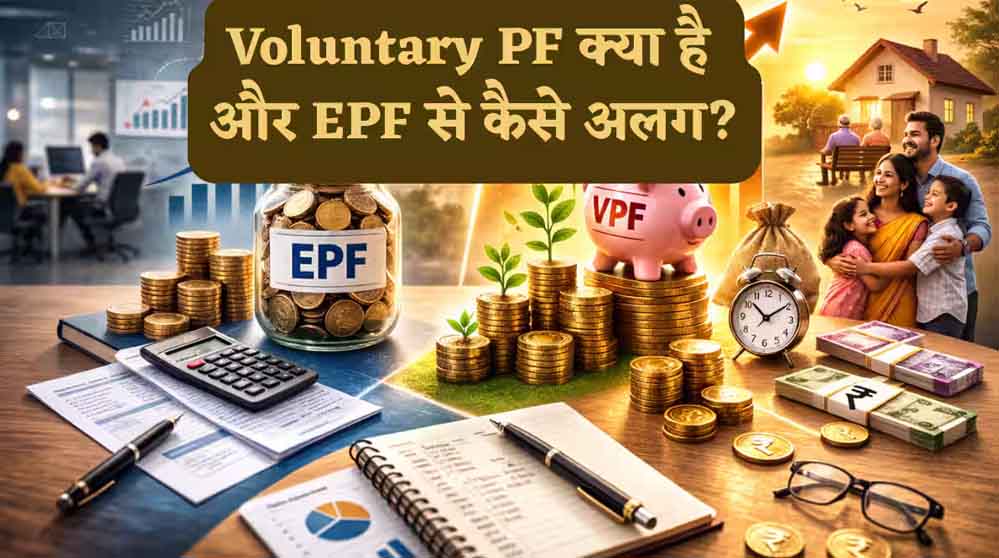
नौकरीपेशा लोगों के लिए रिटायरमेंट के लिए पैसा जोड़ना जितना जरूरी है, उतना ही जरूरी है सही जगह निवेश करना. अगर आप एम्प्लॉयी प्रोविडेंट फंड (EPF) में हर महीने पैसा जमा करते हैं, तो वॉलंटरी प्रोविडेंट फंड (VPF) के जरिए अपनी बचत और बढ़ा सकते हैं. इसमें कर्मचारी अपनी अनिवार्य पीएफ कटौती से अतिरिक्त रकम जमा कर सकते हैं. EPF पर वर्तमान में 8.25% सालाना ब्याज मिलता है. लेकिन VPF में निवेश बढ़ाने से पहले यह समझना जरूरी है कि इस पर टैक्स कैसे लगता है, पैसा कब निकाला जा सकता है और क्या यह आपकी वित्तीय जरूरतों के हिसाब से सही विकल्प है।
क्या है VPF और कैसे करता है काम?
वॉलंटरी प्रोविडेंट फंड, एम्प्लॉयी प्रोविडेंट फंड से जुड़ी एक स्वैच्छिक बचत व्यवस्था है. कर्मचारी अपने नियमित पीएफ कंट्रीब्यूशन के अलावा, और ज्यादा रकम इसमें जमा करने का विकल्प चुन सकते हैं. इससे रिटायरमेंट के लिए जमा होने वाला कुल फंड बढ़ सकता है. इसका एक बड़ा फायदा यह है कि पैसा नियमित रूप से वेतन से कटकर पीएफ खाते में जमा होता है. इससे हर महीने अलग से निवेश करने की जरूरत नहीं पड़ती. हालांकि, VPF का मकसद लंबे समय में रिटायरमेंट के लिए बचत बढ़ाना है, न कि कम समय में ज्यादा मुनाफा कमाना. इस पर EPF के लिए सरकार द्वारा निर्धारित ब्याज दर ही लागू होता है।
VPF किनके लिए फायदेमंद हो सकता है?
VPF खास तौर पर उन कर्मचारियों के लिए उपयोगी हो सकता है, जो लंबी अवधि के लिए नियमित बचत करना चाहते हैं और अपनी बचत का बड़ा हिस्सा शेयर बाजार के उतार-चढ़ाव से जुड़ी योजनाओं में नहीं लगाना चाहते।
1. FD में बड़ी रकम रखने वाले कर्मचारी: अगर आपकी बचत का बड़ा हिस्सा फिक्स्ड डिपॉजिट (FD) में है, तो VPF के संभावित रिटर्न की तुलना FD के टैक्स बाद मिलने वाले रिटर्न से की जा सकती है. तुलना करते समय दोनों की निकासी शर्तें और टैक्स नियम भी देखें।
2. रिटायरमेंट के करीब पहुंच रहे कर्मचारी: 40 या 50 की उम्र में ऐसे कर्मचारी, जो रिटायरमेंट के लिए नियमित रूप से फंड बढ़ाना चाहते हैं, VPF पर विचार कर सकते हैं. हालांकि, फैसला रिटायरमेंट तक बचे समय, मौजूदा बचत और आने वाले खर्चों को ध्यान में रखकर करना चाहिए।
3. नियमित बचत नहीं कर पाने वाले कर्मचारी: जिन लोगों के लिए हर महीने अलग से निवेश करना मुश्किल होता है, उनके लिए वेतन से सीधे कटने वाली VPF रकम सेविंग की आदत बनाए रखने में मदद कर सकती है।
लेकिन अगर आपके ऊपर महंगा कर्ज है, इमरजेंसी फंड नहीं है या आने वाले कुछ वर्षों में बड़ी रकम की जरूरत पड़ सकती है, तो पहले इन जरूरतों का ध्यान रखें।
₹2.5 लाख की सीमा का क्या है मतलब?
VPF में अतिरिक्त पैसा जमा करने से पहले एक अहम टैक्स नियम समझना जरूरी है. अगर कर्मचारी और नियोक्ता दोनों पीएफ में योगदान करते हैं, तो कर्मचारी के EPF और VPF अंशदान को मिलाकर सालाना ₹2.5 लाख से अधिक के अंशदान से जुड़े ब्याज पर टैक्स लग सकता है. यह टैक्स पूरी अतिरिक्त जमा रकम पर नहीं, बल्कि तय नियमों के अनुसार उससे जुड़े ब्याज पर लागू होता है. यहां ध्यान देने वाली बात है कि ₹2.5 लाख की सीमा कर्मचारी के अपने अंशदान से जुड़ी है. इसमें नियोक्ता का अंशदान नहीं जोड़ा जाता।
यदि किसी कर्मचारी के पीएफ खाते में नियोक्ता योगदान नहीं करता है, तो कर्मचारी के अंशदान पर ब्याज के लिए ₹5 लाख की अलग सीमा लागू हो सकती है. ₹2.5 लाख सालाना का मतलब औसतन करीब ₹20,833 प्रति माह है. हालांकि, वास्तविक गणना पूरे वित्त वर्ष में हुए कुल कर्मचारी अंशदान के आधार पर करनी चाहिए. अनिवार्य EPF कटौती और VPF में जमा रकम को जोड़कर ही यह देखना होगा कि सीमा पार हो रही है या नहीं।
उदाहरण से समझें, कैसे लगेगा टैक्स
मान लीजिए, किसी कर्मचारी का एक वित्त वर्ष में कुल पीएफ अंशदान ₹3 लाख है. ऐसे में ₹2.5 लाख की सीमा से ₹50,000 ज्यादा अंशदान हुआ. इसका मतलब यह नहीं है कि पूरे ₹50,000 पर टैक्स लगेगा. टैक्स की गणना नियमों के मुताबिक इस अतिरिक्त अंशदान से जुड़े ब्याज पर होगी. अब मान लीजिए, इस टैक्स योग्य ब्याज पर कर्मचारी का मार्जिनल टैक्स रेट 30% है और ब्याज दर 8.25% है।
ऐसी स्थिति में टैक्स के बाद मिलने वाला रिटर्न लगभग 5.78% रह सकता है. यह एक अनुमानित गणना है, जिसमें सेस और अन्य लागू प्रभाव शामिल नहीं हैं. वास्तविक टैक्स कर्मचारी की स्थिति और लागू नियमों के मुताबिक तय होगा. इसलिए VPF में अतिरिक्त पैसा जमा करने से पहले केवल घोषित ब्याज दर न देखें. यह भी समझें कि आपकी कितनी रकम पर ब्याज टैक्स के दायरे में आ सकता है।
VPF में जमा रकम पर टैक्स छूट भी है?
VPF में जमा रकम पर टैक्स छूट का फायदा अपने आप नहीं मिलता. कर्मचारी के अंशदान पर कटौती का लाभ लागू टैक्स व्यवस्था और संबंधित शर्तों पर निर्भर करता है. इसलिए निवेश बढ़ाने से पहले यह देखना जरूरी है कि आप किस टैक्स व्यवस्था के तहत रिटर्न दाखिल कर रहे हैं और आपके लिए कौन-सी कटौती उपलब्ध है. साथ ही, अंशदान से जुड़े ब्याज पर टैक्स और निवेश के समय मिलने वाली कटौती दो अलग-अलग बातें हैं. इन दोनों को एक जैसा नहीं समझना चाहिए।
VPF से पैसा कब निकाल सकते हैं?
VPF की रकम EPF खाते का हिस्सा होती है, इसलिए इसे सामान्य बचत खाते की तरह किसी वक्त भी निकालने की सुविधा नहीं है. निकासी के लिए लागू EPF नियमों, पात्रता, सेवा अवधि और निकासी के कारण को देखना पड़ता है. अक्टूबर 2025 में कर्मचारी भविष्य निधि संगठन (EPFO) के सेंट्रल बोर्ड ऑफ ट्रस्टी ने आंशिक निकासी के नियमों को सरल बनाने और पात्रता से जुड़ी न्यूनतम सेवा अवधि को 12 महीने करने की मंजूरी दी थी।
इस ढांचे में बीमारी, शिक्षा, शादी, मकान और विशेष परिस्थितियों जैसी जरूरतों के लिए निकासी के प्रावधानों को आसान बनाने की बात कही गई. साथ ही, खाते में कुल अंशदान का 25% न्यूनतम बैलेंस बनाए रखने का प्रावधान भी प्रस्तावित किया गया. हालांकि, किसी निकासी के लिए आवेदन करने से पहले लागू नियमों और अपने खाते की पात्रता की पुष्टि जरूर करें. नियमों में बदलाव का मतलब यह नहीं है कि हर परिस्थिति में पूरी रकम तुरंत निकाली जा सकती है।
शादी या दूसरे खर्चों के लिए VPF निकालना सही?
अगर आप रिटायरमेंट के लिए पैसा जमा कर रहे हैं, तो गैर-जरूरी खर्चों के लिए बार-बार पीएफ निकालने से बचना चाहिए. शादी, वाहन खरीदने या दूसरे बड़े खर्चों के लिए रकम निकालने से भविष्य में जमा होने वाला फंड कम हो सकता है. इसलिए रोजमर्रा की जरूरतों और अचानक आने वाले खर्चों के लिए अलग इमरजेंसी फंड बनाना बेहतर है. VPF में वही अतिरिक्त रकम जमा करें, जिसे लंबे समय तक खाते में बनाए रखने की क्षमता हो।